三門峽翼龍網絡借貸信息中介 合規從事網絡借貸信息中介業務的實踐與探索
一、引言
隨著互聯網金融的快速發展,網絡借貸信息中介服務在服務中小微企業融資、滿足個人資金需求方面發揮了積極作用。在這一背景下,三門峽翼龍網絡借貸信息中介(以下簡稱“三門峽翼龍”)作為地方性網絡借貸信息中介機構,立足于河南省三門峽市,嚴格遵守國家相關法律法規,專門從事網絡借貸信息中介業務,致力于為出借人與借款人提供高效、透明、合規的信息撮合服務。
二、網絡借貸信息中介的定位與職責
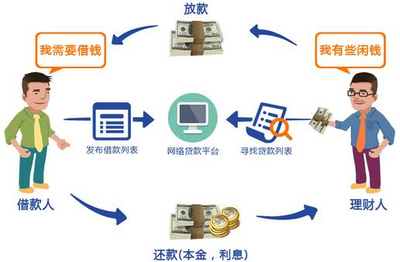
根據《網絡借貸信息中介機構業務活動管理暫行辦法》的定義,網絡借貸信息中介機構是以互聯網為主要渠道,為借款人與出借人(即貸款人)實現直接借貸提供信息搜集、信息公布、資信評估、信息交互、借貸撮合等服務的金融信息中介公司。三門峽翼龍的核心定位正是如此——作為純信息中介平臺,不提供增信服務,不設立資金池,不承擔借貸風險,而是通過技術手段降低信息不對稱,促進借貸雙方高效對接。
其具體職責包括:
- 信息搜集與審核:對借款人和出借人的身份信息、財務信息、信用記錄等進行采集和初步審核,確保信息真實、準確、完整。
- 資信評估:運用大數據和風控模型對借款人的信用狀況進行評估,為出借人提供參考依據。
- 信息公布與交互:及時公布借貸項目信息,保障出借人的知情權,并確保借貸雙方信息交互的順暢。
- 借貸撮合:在雙方達成一致的前提下,促成借貸合同的簽訂與資金流轉。
- 持續跟蹤與信息披露:對存續期內的借貸項目進行跟蹤管理,定期向出借人披露借款人還款情況和風險變化。
三、業務開展中的合規要點
三門峽翼龍在從事網絡借貸信息中介業務時,必須堅守以下合規底線:
- 不觸碰資金:平臺不直接接觸出借人和借款人的資金,資金存管由符合條件的商業銀行完成。
- 不提供擔保:不得向出借人承諾保本保息,不得以任何形式替借款人償還債務。
- 不設資金池:嚴格禁止期限錯配、金額錯配,每一筆借貸均需一一對應。
- 不虛假宣傳:不得夸大融資效果或隱瞞風險,需客觀提示借貸風險。
- 不暴力催收:催收行為必須合法合規,嚴禁騷擾、恐嚇等非法手段。
- 完善信息披露:定期向監管部門報送數據,并在平臺上公開運營信息、逾期情況等。
- 保護用戶隱私:嚴格遵守《個人信息保護法》,防止信息泄露和濫用。
四、三門峽翼龍的區域性實踐
作為三門峽本地企業,翼龍平臺充分利用地域優勢,深耕地方金融服務:
- 服務本地中小微企業:結合三門峽產業特色(如黃金、鋁工業、特色農業等),為本地小微企業提供靈活、便捷的融資信息對接服務,助力實體經濟發展。
- 技術驅動的風控體系:利用大數據分析,整合本地及第三方數據源,建成覆蓋貸前、貸中、貸后的全流程風控體系。
- 加強投資者教育:定期舉辦線下線上投資者教育活動,提高出借人的風險識別能力和自我保護意識。
- 接受地方監管指導:主動與三門峽市金融工作局、銀保監等部門溝通,積極配合監管檢查,參與合規培訓。
五、風險防控與社會責任
網絡借貸信息中介業務天生伴隨信用風險、操作風險、法律風險、技術風險等。三門峽翼龍從多維度構建防范機制:
- 信用風險:建立完善的借款人信用評分模型,分散小額借貸以降低風險集中度。
- 操作風險:制定嚴格的內部操作流程,關鍵崗位分離,實現權限制衡。
- 法律風險:聘請專業法律顧問,定期對業務合同、宣傳用語進行合規審核。
- 技術風險:采用安全加密傳輸、異地災備、實時入侵檢測等技術手段保障系統安全。
在社會責任方面,翼龍平臺鼓勵出借人理性出借,抵制過度借貸,并對陷入困境的借款人提供合理的債務疏導方案,推動普惠金融的可持續發展。
六、面臨挑戰與未來展望
盡管網絡借貸行業經歷了劇烈調整,但合規的平臺依然存在發展空間。三門峽翼龍面臨的主要挑戰包括:監管政策的動態變化、借款人信用數據不足、出借人信心恢復緩慢等。平臺應進一步:
- 深化與征信機構、司法數據平臺的合作,提升風控精準度。
- 轉型或拓展業務范圍,如助貸、供應鏈金融信息服務等合規方向。
- 加大科技投入,采用區塊鏈、人工智能等技術增強透明度和效率。
- 堅守“信息中介”本質,杜絕任何形式的違規金融活動。
七、
三門峽翼龍網絡借貸信息中介從事網絡借貸信息中介業務,肩負著連接資金供需、服務地方經濟的使命。在監管趨嚴、行業出清的大環境下,唯有嚴格遵守法律底線,真正踐行“信息中介”的定位,才能贏得用戶信任,實現長遠發展。希冀三門峽翼龍在合法合規的軌道上,為區域普惠金融注入持久活力,為借貸雙方搭建更安全、更高效的橋梁。
如若轉載,請注明出處:http://m.hardoxqs.cn/product/49.html
更新時間:2026-10-15 16:29:41